Solo 3% de viviendas en Perú cuenta con seguro contra terremotos
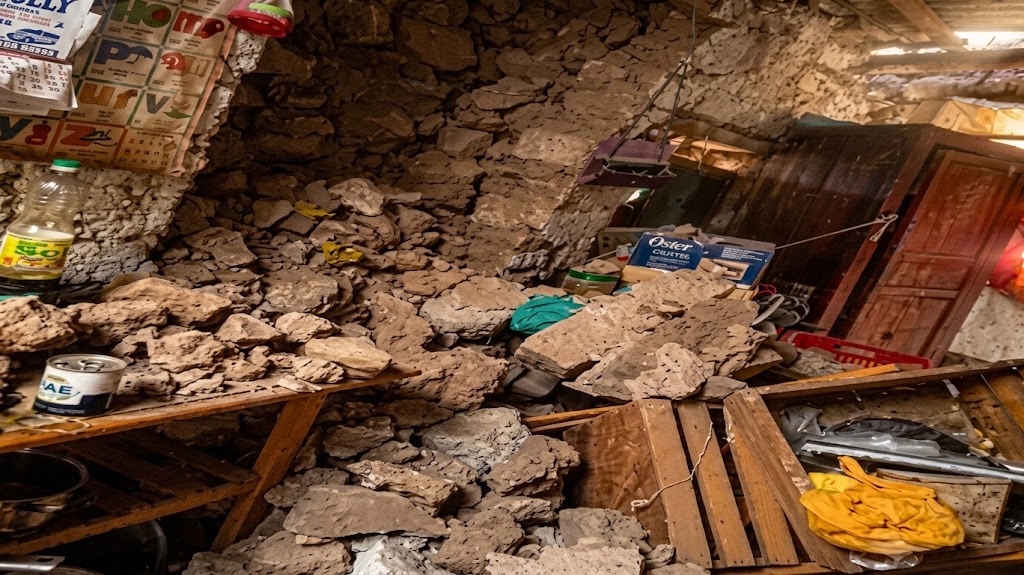
El Perú continúa enfrentando una importante brecha en la protección de viviendas frente a terremotos y otros desastres naturales. Actualmente, solo el 3 % de las viviendas cuenta con algún tipo de seguro, según informó el presidente de la Asociación Peruana de Empresas de Seguros (Apeseg), Eduardo Morón. La vulnerabilidad quedó nuevamente expuesta tras el sismo de magnitud 5.5 ocurrido el pasado 18 de julio en Chupaca, Junín, que tuvo una profundidad aproximada de 9.5 kilómetros. De acuerdo con cifras del Instituto Nacional de Defensa Civil (Indeci), el movimiento y sus réplicas dejaron más de 2.500 viviendas destruidas o inhabitables. Aunque no es posible determinar cuándo ocurrirá un terremoto de gran magnitud, especialistas señalan que existen mecanismos para reducir el impacto económico que estos eventos pueden generar sobre el patrimonio familiar. ¿Por qué tan pocas viviendas están aseguradas? El presidente de Apeseg explicó que una parte importante de las viviendas aseguradas corresponde a inmuebles adquiridos mediante créditos hipotecarios. En estos casos, las entidades financieras suelen exigir la protección del inmueble mientras el préstamo se encuentra vigente, debido a que la propiedad sirve como garantía de la operación. Fuera de este segmento, son pocas las personas que contratan voluntariamente un seguro de hogar para proteger tanto la estructura de su vivienda como los bienes que se encuentran dentro de ella. Morón advirtió que esta situación representa una preocupación debido a que los seguros permiten afrontar económicamente las consecuencias de eventos de gran magnitud. Asimismo, recordó que, después de una emergencia, el Estado suele priorizar la recuperación de infraestructura pública, como carreteras, puentes, hospitales y colegios, por lo que la reconstrucción de viviendas particulares puede tomar más tiempo. El seguro depende del tipo de inmueble. El presidente de la Asociación Peruana de Empresas de Seguros (Apeseg), Francisco Rodríguez Larraín, explicó que el valor y las características de la póliza dependen de factores como el tipo de vivienda, su ubicación, dimensiones y material de construcción. En el caso de una casa, normalmente el propietario también es dueño del terreno. Por ello, el seguro puede calcularse considerando principalmente el costo necesario para reconstruir la vivienda, mientras que el terreno continúa siendo propiedad del asegurado. En cambio, en un departamento, la situación es diferente porque el propietario posee una participación del terreno y comparte determinadas áreas y estructuras con los demás propietarios. Rodríguez Larraín señaló que, ante un eventual siniestro que afecte un edificio, podría existir el riesgo de que algunos propietarios no cuenten con seguro, lo que complicaría o retrasaría la reconstrucción. Por esa razón, explicó que en determinados casos puede resultar conveniente asegurar un departamento considerando su valor comercial, y no únicamente el costo de reconstrucción.
Haz click para consultar todos los detalles: https://www.diario-hoy.com.pe/